【年末調整の季節】届いたハガキを捨てないで!知らないと損する控除を簡単に解説!
みなさん、こんにちは!
そろそろ年末調整の時期がやってきましたね!
この時期になると、保険会社などからハガキや封筒が届き始めているのではないでしょうか?
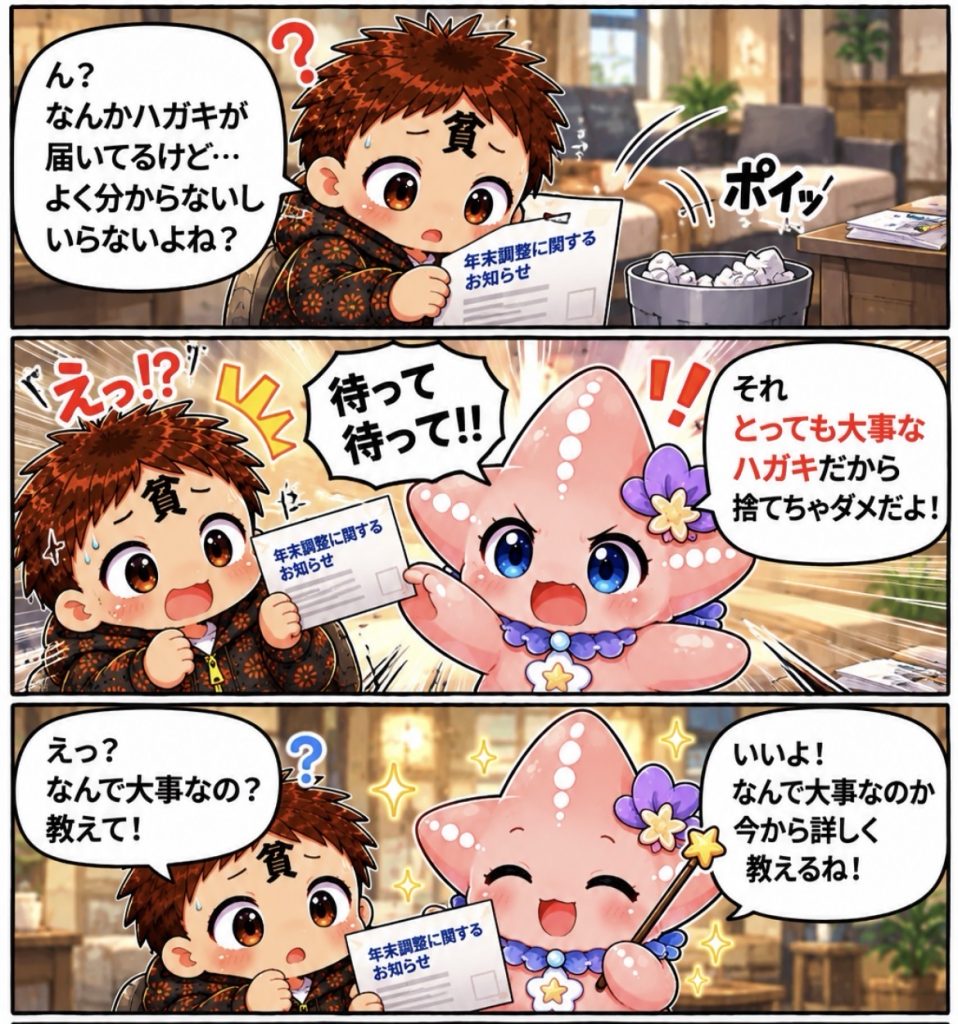
「なんかハガキが届いたけど、これ何だろう?」
「年末調整って毎年書いてるけど、正直よく分からない……」
「そもそも、何を書けば税金が安くなるの?」
こんな人も多いと思います。
実は、この時期に届くハガキの中には、税金の負担を減らすために必要な大切な書類があるんです!
うっかり捨ててしまったり、どこかに置き忘れたりすると、控除の手続きを忘れてしまうことも。
そこで今回は、年末調整で知っておきたいことや、税金の負担を減らせる控除について、できるだけ簡単に解説していきます!
1. 届いたハガキや封筒は捨てないで!
まず、最初に伝えたいことがあります。
保険会社などから届いたハガキや封筒は、すぐに捨てないでください!
特に確認しておきたいのが、次のような書類です。
- 生命保険料控除証明書
- 地震保険料控除証明書
- 国民年金保険料の控除証明書
- iDeCoの掛金に関する証明書
これらは、年末調整で控除を受ける際に必要になることがあります。
例えば、生命保険に加入している人には、保険会社から保険料控除証明書が届くことがあります。
この書類を勤務先に提出することで、条件に応じて所得控除を受けられるんです。
せっかく保険料を払っているのに、手続きを忘れてしまったらもったいないですよね!
僕がおすすめするのは、届いた書類をひとつの封筒やファイルにまとめておくこと。
これだけでも、年末調整のときに慌てずに済みます!
※勤務先によっては電子データでの提出に対応している場合もあります。必要な書類や提出方法は、会社の案内を確認しましょう。
2. 年末調整で受けられる主な控除とは?
そもそも「控除」って何なの?と思う人もいるかもしれません。
簡単にいうと、税金を計算するときに、一定の金額を差し引ける仕組みです。
控除が適用されると、所得税などの負担が軽くなる場合があります。
では、どんな控除があるのか見ていきましょう!
① 生命保険料控除
生命保険や医療保険などに加入している人が対象になる控除です。
対象となる保険料を支払っている場合、一定の金額を所得から差し引くことができます。
保険会社から届く「生命保険料控除証明書」を確認してみましょう!
② 地震保険料控除
地震保険に加入している人が対象になる控除です。
自宅などに地震保険をかけている人は、控除の対象になる可能性があります。
こちらも、保険会社から届く証明書を確認してみてください。
③ 社会保険料控除
国民年金保険料など、自分で支払った社会保険料も控除の対象になる場合があります。
例えば、会社員になる前の期間の国民年金保険料を自分で支払った場合などです。
給与から天引きされている社会保険料は、通常、勤務先で計算に反映されます。
自分で支払った分がある人は、申告漏れがないか確認してみましょう!
④ iDeCoの掛金に関する控除
iDeCo(個人型確定拠出年金)を利用している人も要チェック!
一定の条件のもとで、支払った掛金の全額が所得控除の対象になります。
例えば、毎月1万円を積み立てている場合、年間の掛金は12万円。
この12万円が所得控除の対象になるため、所得税や住民税の負担を軽減できる可能性があります。
ただし、実際に軽減される税額は所得や税率などによって変わります。
iDeCoを利用している人は、掛金の証明書や勤務先での手続き方法を確認しておきましょう!
⑤ 扶養控除・配偶者控除など
家族がいる人も、年末調整で確認しておきたいポイントです。
例えば、一定の条件を満たす配偶者や扶養親族がいる場合、控除を受けられることがあります。
子どもがいる家庭や、配偶者の収入が一定以下の家庭などは、申告内容を確認してみましょう。
ただし、扶養控除には年齢や所得などの条件があります。16歳未満の子どもは、原則として所得税の扶養控除の対象にはなりません。
家族の状況や収入が変わった人は、勤務先に正しく申告することが大切です!
⑥ 住宅ローン控除
住宅ローンを利用してマイホームを購入した人も要チェック!
一定の条件を満たすと、住宅ローン控除を受けられる場合があります。
原則として、初めて控除を受ける年は確定申告が必要ですが、2年目以降は条件を満たせば年末調整で手続きできます。
住宅ローンを組んでいる人は、必要な書類がそろっているか確認してみましょう!
3. 実は、年末調整だけでは手続きできないものもある!
ここで注意したいことがあります。
税金の負担を減らせる制度でも、すべてが年末調整で手続きできるわけではありません。
例えば、次のようなものです。
医療費控除
1年間に支払った医療費が一定の条件を満たす場合に受けられる控除です。
原則として、年末調整では手続きできず、確定申告が必要になります。
ふるさと納税
ふるさと納税も、通常は年末調整では手続きしません。
ただし、確定申告が不要な給与所得者などが「ワンストップ特例制度」の条件を満たして申請すれば、確定申告をせずに控除を受けられる場合があります。
医療費控除などで確定申告をする場合には、原則として、ふるさと納税分も確定申告に含める必要があります。
「年末調整ですべて終わる」と思い込まず、自分に必要な手続きを確認しておきましょう!
4. 2026年の年末調整は変更点にも注意!
2026年分の年末調整では、基礎控除の引き上げなど、税制上の変更点があります。
また、23歳未満の扶養親族がいる場合の生命保険料控除に関する特例も設けられています。
毎年同じように書類を書いている人も、今年は勤務先から配られる書類や案内をしっかり確認しておきましょう!
控除額や適用条件は、本人の所得や家族の状況などによって変わります。
分からないところがあれば、会社の年末調整担当者に確認するのがおすすめです。
5. 年末調整で損をしないためのチェックリスト!
最後に、今のうちに確認しておきたいことをまとめます!
- ☐ 届いた保険料控除証明書などを保管した
- ☐ 生命保険や地震保険の控除を確認した
- ☐ iDeCoの掛金に関する書類を確認した
- ☐ 扶養している家族の情報に変更がないか確認した
- ☐ 住宅ローン控除に必要な書類を確認した
- ☐ 医療費控除やふるさと納税など、別途手続きが必要なものを確認した
- ☐ 勤務先の提出期限を確認した
このあたりを押さえておけば、年末調整の準備が進めやすくなると思います!
まとめ:届いた書類を大切に保管して、控除の申告を忘れずに!
今回は、年末調整で知っておきたいことや、税金の負担を減らせる主な控除について紹介しました!
特に大切なのは、届いたハガキや封筒をなくさないこと、そして自分が受けられる控除を確認することです。
難しそうに感じる年末調整ですが、必要な書類を集めて、ひとつずつ確認していけば大丈夫!
こうした手続きを知っておくだけでも、税金について考えるきっかけになります。
せっかく利用できる制度があるなら、きちんと活用したいですよね!
みなさんも、今年の年末調整で申告漏れがないか確認してみてください。
それでは、今回は以上です!
最後まで読んでいただき、ありがとうございました!